通过劳务派遣公司代发工资的虚开风险与联络公司劳务派遣业务合规要点
随着企业用工模式的多样化,劳务派遣成为许多公司解决临时性、辅助性或替代性岗位用工需求的重要方式。与此部分企业为规避社保、个税或套取资金,通过劳务派遣公司代发工资,由此引发的虚开发票风险日益突出。尤其对于“联络公司”这类从事劳务派遣业务的主体而言,如何合规开展业务、防范虚开风险,已成为亟待关注的法律与税务问题。
一、劳务派遣代发工资的常见模式与虚开风险
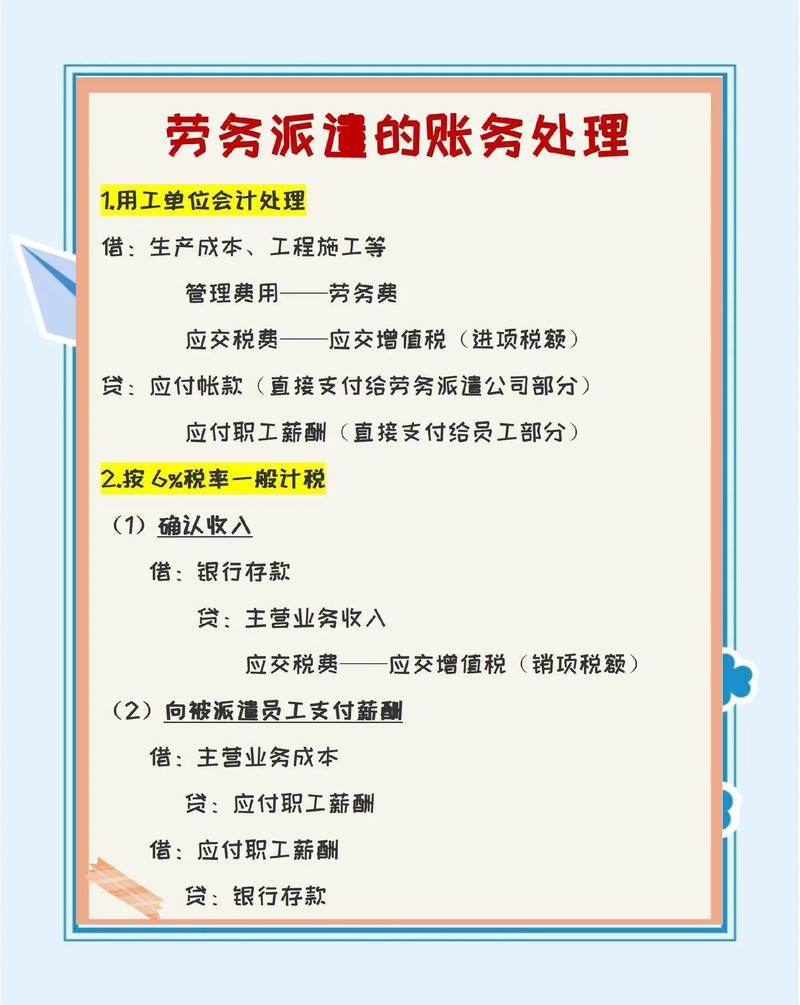
劳务派遣的本質是派遣单位与劳动者建立劳动关系,再将劳动者派至用工单位,由用工单位支付服务费用。但在实践中,一些企业与劳务派遣公司约定,由劳务派遣公司仅负责“代发工资”、开具发票,而劳动者实际由用工单位自行招聘、管理,甚至工资资金由用工单位直接转入劳务派遣公司账户,再“过账”发放。这种“只走票、不走人”的模式,往往缺乏真实的劳务派遣业务支撑,极易被税务机关认定为虚开发票。
根据《中华人民共和国发票管理办法》第二十二条规定,任何单位和个人不得有为他人、为自己开具与实际经营业务情况不符的发票等虚开行为。若劳务派遣公司没有实际派遣劳动者,仅以“代发工资”名义开具增值税发票,即构成虚开。实践中,常见的风险点包括:
- 人员不真实:派遣公司未与劳动者签订劳动合同、未缴纳社保,劳动者实际由用工单位管理。
- 资金回流:用工单位将款项转入派遣公司后,派遣公司扣除“手续费”再将资金转回用工单位指定账户或人员,形成资金闭环。
- 业务与发票不符:发票开具的“劳务派遣服务费”金额远高于实际派遣人数、工作量,或根本没有派遣事实。
二、虚开发票的法律后果
一旦被认定为虚开,劳务派遣公司及用工单位将面临严重后果:
- 行政责任:根据《发票管理办法》第三十七条,虚开发票的,由税务机关没收违法所得;虚开金额在1万元以下的,可以并处5万元以下罚款;虚开金额超过1万元的,并处5万元以上50万元以下罚款。
- 刑事责任:根据《刑法》第二百零五条,虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票的,最高可处无期徒刑。即使虚开普通发票,情节严重的也可能构成虚开发票罪。
- 纳税调整:虚开发票不得作为税前扣除凭证,企业需补缴企业所得税、增值税及滞纳金。
- 信用惩戒:企业纳税信用等级降级,列入税收违法“黑名单”,影响贷款、招投标等。
三、“联络公司”开展劳务派遣业务的合规要求
“联络公司”若从事劳务派遣业务,必须从以下几个方面确保合规,避免卷入虚开风险:
- 真实业务是底线:必须有真实的派遣用工需求,与劳动者签订劳动合同、依法缴纳社保,并实际将劳动者派至用工单位。不能仅凭“代发工资”就开具发票。
- 合同规范:与用工单位签订书面的劳务派遣协议,明确派遣岗位、人员数量、派遣期限、劳动报酬、社会保险费的数额与支付方式、服务费标准等。
- 资金流与业务流一致:用工单位支付的款项应包含劳动者工资、社保、公积金及服务费,派遣公司需将工资实际发放给劳动者本人,并保留银行发放记录、个税申报记录。避免资金回流至用工单位。
- 发票开具合规:应按实际提供的劳务派遣服务开具发票,可以选择差额征税方式,但需在发票上分别注明不含税金额、税额及扣除额。不得按“代发工资”单独开票。
- 资质与备案:劳务派遣公司需取得《劳务派遣经营许可证》,并按规定向人社部门备案。用工单位使用劳务派遣工的比例不得超过其用工总量的10%。
- 税务登记与申报:依法进行增值税、企业所得税、个人所得税等申报。对于代发工资部分,若属于工资薪金,应由派遣公司代扣代缴个税,不能混淆为“劳务费”。
四、用工单位的风险防范建议
对于需要劳务派遣用工的单位,在选择合作方时应做到:
- 对劳务派遣公司进行尽职调查,核实其是否具备真实派遣能力、是否依法为员工缴纳社保。
- 保留派遣协议、人员名单、考勤记录、工资支付凭证等真实业务证据。
- 拒绝与“只开票、不派人”“资金回流”的劳务派遣公司合作。
- 若发现对方存在虚开迹象,应停止合作并向税务机关报告。
五、
通过劳务派遣公司代发工资,虽能在一定程度上简化用工管理、降低用人成本,但若脱离真实业务,便可能演变为虚开发票的违法行为。“联络公司”若从事劳务派遣业务,务必坚守合规底线,以真实派遣为核心,完善合同、资金、发票、社保等全流程管理,才能在合法经营的同时有效规避税务与刑事风险。对于用工单位而言,也需保持警惕,与合规的派遣公司合作,共同维护健康的市场秩序。
如若转载,请注明出处:http://www.dazhongqiguan.com/product/47.html
更新时间:2026-10-13 01:44:45